Table des matières4
Section element
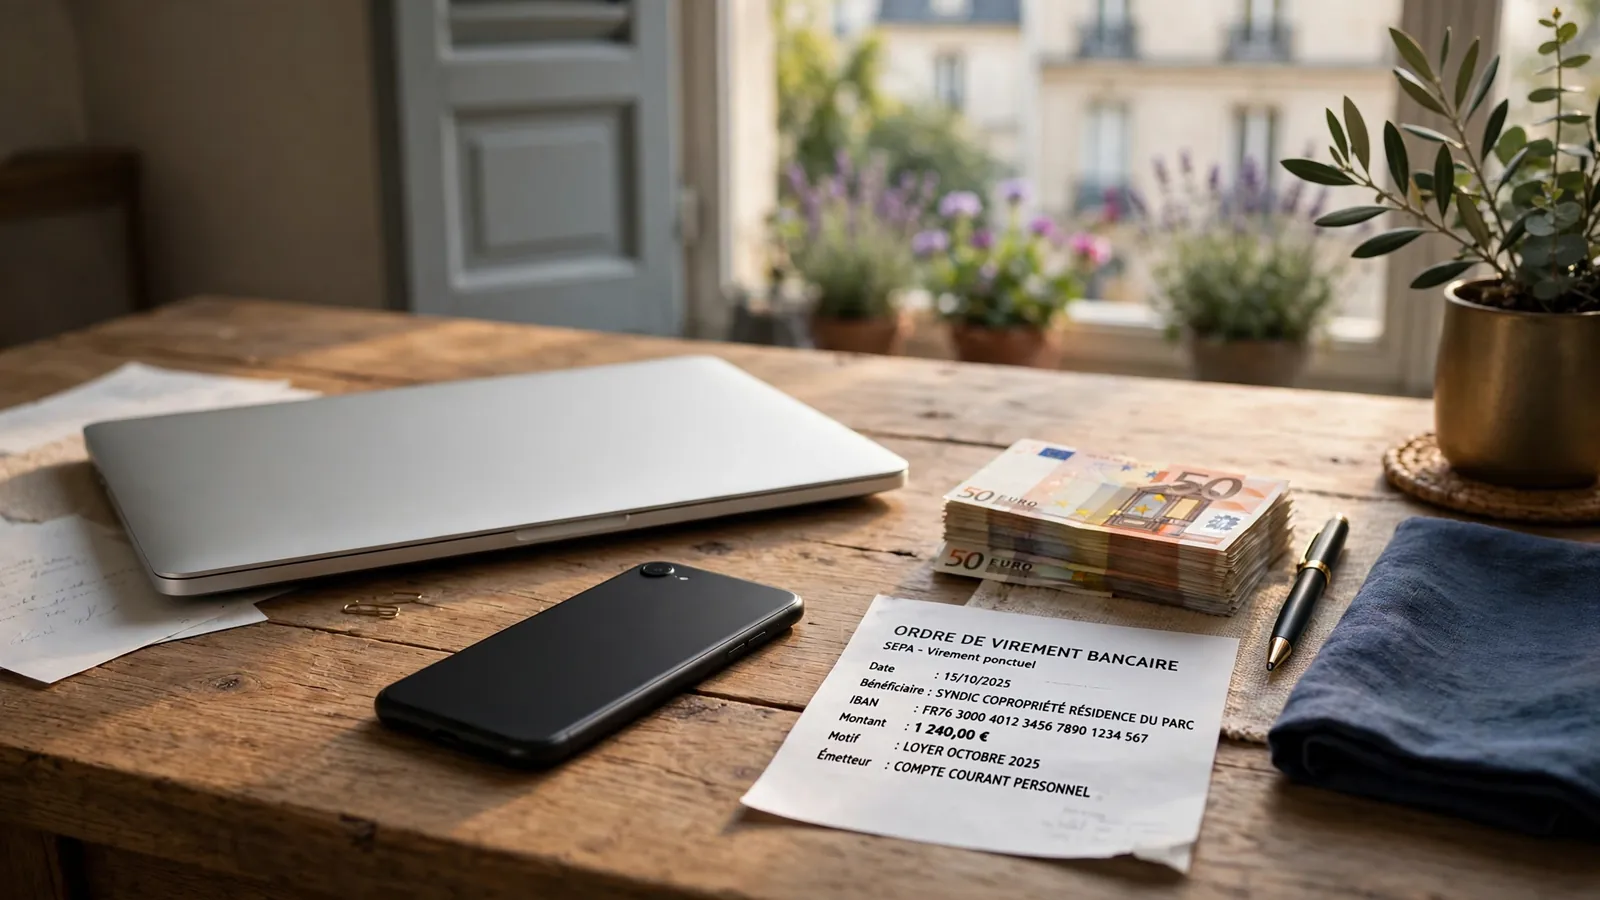
Le dépôt se prépare dans l’espace joueur puis dans l’espace bancaire, avec des informations cohérentes pour rattacher le transfert au compte concerné.
Effectuer un dépôt par virement bancaire
En France, les jeux de casino en ligne, comme les machines à sous, la roulette ou le blackjack, sont interdits. Les indications ci-dessous décrivent donc le fonctionnement technique d’un dépôt lorsqu’une plateforme affiche le virement bancaire ; elles ne signifient pas que cette offre est autorisée sur le territoire français. La présence de cette option dans une interface ne modifie pas le statut juridique du service.
Lorsqu’un opérateur propose cette méthode, le dépôt se prépare en deux endroits distincts : dans l’espace joueur, où sont affichées les instructions de paiement, puis dans l’espace bancaire, où le virement est saisi. La cohérence entre les informations de ces deux espaces est essentielle. Le casino doit pouvoir rattacher le transfert reçu au compte joueur concerné ; les coordonnées bancaires de l’opérateur et la référence fournie à cet effet servent à établir ce lien.
Repérer l’option dans l’espace joueur
La première étape consiste à ouvrir la rubrique consacrée aux dépôts et à y sélectionner le virement bancaire. Le choix de cette méthode précède le transfert : il permet d’obtenir les informations bancaires communiquées par l’opérateur ainsi que la référence unique associée au paiement. Il ne suffit donc pas de disposer des coordonnées d’un compte bancaire présenté comme celui du casino. Les instructions affichées dans la section des dépôts doivent être celles utilisées pour l’opération concernée.
Pour une recherche autour du virement bancaire, il est utile de vérifier aussi le périmètre de licence de chaque opérateur : une autorisation pour les paris sportifs ou les jeux de cercle ne renseigne pas, à elle seule, sur les moyens de paiement proposés ni sur les jeux de casino.
1. DAZN Bet
Licence: ANJ – paris sportifs DAZN Bet figure ici avec une licence ANJ pour les paris sportifs. Cette information ne précise pas la disponibilité du virement bancaire.
2. Betsson
Licence: ANJ – paris sportifs Betsson est titulaire d’une licence ANJ pour les paris sportifs. Les informations disponibles ne détaillent pas ses moyens de paiement.
3. Winamax
Licence: ANJ – paris sportifs, jeux de cercle Winamax dispose d’une licence ANJ pour les paris sportifs et les jeux de cercle. Ces catégories ne permettent pas de conclure à la disponibilité du virement bancaire.
4. Bwin
Licence: ANJ – paris sportifs Bwin figure avec une licence ANJ pour les paris sportifs. Aucun détail n’est fourni ici sur les virements bancaires.
5. Olybet
Licence: ANJ – paris sportifs Olybet est indiqué comme titulaire d’une licence ANJ pour les paris sportifs. Les informations disponibles ne précisent ni ses moyens de paiement ni d’autres catégories de jeux.
La présentation de cette rubrique peut varier d’un service à l’autre. Le point déterminant n’est pas le nom d’un bouton ni son emplacement précis, mais la disponibilité explicite de l’option et la présence des éléments nécessaires à l’identification du paiement. Si l’espace joueur ne fournit pas de coordonnées ou de référence, les informations ne peuvent pas être reconstituées à partir d’anciennes instructions ou d’un transfert antérieur. Le virement doit s’appuyer sur les données communiquées par l’opérateur dans le parcours de dépôt.
Cette distinction est particulièrement importante lorsque plusieurs moyens de paiement figurent dans la même interface. Les coordonnées liées au virement ne doivent pas être confondues avec celles d’un autre moyen, et la référence destinée à identifier un transfert bancaire ne se remplace pas par un identifiant quelconque du compte joueur. La méthode sélectionnée détermine les instructions à suivre.
Reprendre les coordonnées sans les modifier
Une fois le virement choisi, les coordonnées bancaires indiquées par l’opérateur sont reportées dans l’espace bancaire utilisé pour effectuer le transfert. La banque peut être consultée depuis son service en ligne ou directement en agence. Dans les deux cas, l’opération est initiée auprès de la banque à partir des renseignements fournis par le casino.
La saisie doit reprendre ces coordonnées telles qu’elles apparaissent dans les instructions. Une inversion de caractères ou l’utilisation d’informations provenant d’une autre opération peut empêcher le paiement d’atteindre le compte prévu. Il convient donc de distinguer les coordonnées du bénéficiaire, qui servent à acheminer les fonds, de la référence, qui sert à reconnaître à quel dépôt le paiement doit être attribué. Ces informations remplissent des fonctions différentes et ne sont pas interchangeables.
Le titulaire du compte bancaire utilisé doit être la même personne que le titulaire du compte joueur. Un dépôt provenant du compte d’un tiers est interdit. Cette règle concerne aussi bien un compte appartenant à un proche qu’un compte détenu par une autre personne au sein d’un même foyer : la relation entre les personnes ne transforme pas le compte tiers en compte du joueur. Le nom associé au compte bancaire doit donc correspondre au titulaire du profil auprès de l’opérateur.
Cette concordance est un élément constitutif de l’opération, et non une simple préférence de présentation. Un transfert depuis un compte bancaire qui n’appartient pas au titulaire du compte joueur ne respecte pas la condition applicable au dépôt. En pratique, les coordonnées bancaires utilisées pour initier le transfert et les renseignements du profil doivent permettre d’établir cette correspondance. Le recours au compte d’une autre personne ne constitue pas une solution de remplacement lorsque le joueur ne peut pas utiliser son propre compte.
Inscrire la référence dans le motif
Le champ du motif du virement joue un rôle central. La référence unique fournie par le casino doit y être inscrite afin que l’opérateur puisse identifier le paiement et le créditer au compte correspondant. Le numéro de compte joueur, le nom du titulaire ou une description libre ne remplacent pas cette référence lorsqu’elle est demandée.
À faire
- Utiliser la référence unique fournie par le casino
- Inscrire la référence dans le champ du motif du virement
- Vérifier les coordonnées avant de valider l'ordre
À ne pas faire
- Remplacer la référence par le numéro de compte joueur
- Utiliser une référence issue d'un transfert antérieur
- Ajouter du texte rendant la référence illisible
La référence doit être reportée dans le champ destiné au motif, sans être confondue avec les coordonnées du bénéficiaire. Comme elle est propre à l’identification du transfert, son omission ou sa modification peut rendre plus difficile le rapprochement entre le paiement reçu et le compte joueur. Un virement peut alors ne pas être attribué automatiquement au dépôt attendu. La fonction de la référence est précisément de permettre ce rapprochement ; elle ne constitue ni une information décorative ni un commentaire facultatif.
Avant de valider l’ordre auprès de la banque, les éléments saisis peuvent être relus en séparant trois vérifications : les coordonnées correspondent à celles communiquées dans la rubrique des dépôts ; le compte bancaire appartient au titulaire du compte joueur ; la référence unique figure bien dans le motif. Cette lecture permet de repérer une omission avant l’envoi de l’ordre, sans remplacer les indications propres à l’interface bancaire ou à l’opérateur.
Il est préférable de ne pas substituer une référence ancienne à celle affichée pour le dépôt en cours. Chaque opération doit être reliée aux instructions qui lui sont associées. De même, ajouter du texte au motif ne doit pas rendre la référence difficile à reconnaître. L’objectif reste que l’opérateur puisse retrouver sans ambiguïté l’identifiant transmis avec le paiement.
Effectuer le transfert depuis la banque
Après la saisie des informations, le virement est initié depuis l’espace bancaire en ligne ou auprès de la banque. La banque est le point de départ de l’ordre de paiement ; le casino, de son côté, utilise les informations reçues pour rattacher le transfert au compte joueur. Le déroulement associe donc une instruction bancaire et une identification dans l’espace de dépôt, sans que l’une puisse remplacer l’autre.
Une fois l’ordre préparé, le contrôle des champs est plus utile qu’une reformulation du motif ou une modification des coordonnées. Les données à vérifier sont celles transmises pour cette opération, notamment la référence unique. Si une information nécessaire n’est pas disponible ou si les instructions ne concordent pas, il n’est pas possible de déduire les coordonnées attendues à partir du seul fait qu’un opérateur accepte les virements. Le parcours de dépôt doit fournir les renseignements nécessaires à la transaction.
Les recherches portant sur un casino en ligne avec virement bancaire renvoient souvent à une méthode de paiement présentée comme une option ordinaire. Il faut toutefois distinguer la description technique du paiement de la légalité de l’offre en France. Une interface peut afficher une rubrique de dépôt et communiquer des coordonnées ; cela ne suffit pas à établir que les jeux de casino en ligne proposés sont autorisés. Le virement décrit ici reste donc une procédure conditionnelle : sélection de la méthode, reprise des coordonnées de l’opérateur, inscription de la référence dans le motif et utilisation d’un compte bancaire appartenant au titulaire du compte joueur.
Délais de traitement et retraits en 2026
Un virement bancaire ne suit pas un délai unique. Pour un dépôt, le temps dépend notamment du type de transfert utilisé et de la façon dont le casino enregistre le paiement. Pour un retrait, il faut distinguer le traitement de la demande par l’opérateur du transit bancaire vers le compte concerné. Ces durées décrivent des mécanismes de paiement : elles ne constituent pas une garantie de crédit ou de versement.
Section element
Interdiction légale
En France, les jeux de casino en ligne sont interdits. Les délais et procédures décrits ici ne signifient pas que ces services sont autorisés sur le territoire français.
En France, les jeux de casino en ligne sont interdits. Les délais évoqués ci-dessous concernent donc le fonctionnement général des virements et les pratiques rapportées pour des services de jeu en ligne ; ils ne signifient pas qu’un casino en ligne est autorisé à proposer ses jeux aux résidents français. Sur une plateforme non autorisée, les conditions annoncées et le traitement effectif des fonds ne bénéficient pas des mêmes garanties.
Dépôts : distinguer le transfert et le crédit du compte
Avec un virement SEPA standard, le transfert prend généralement un à deux jours ouvrables. Certains éléments de référence bancaire présentent un traitement en un jour ouvrable au maximum. Ces indications ne décrivent pas nécessairement le délai complet avant que le solde du compte joueur soit actualisé : le transfert peut être arrivé à destination sans avoir encore été rapproché par le casino du compte correspondant. Le délai affiché par la banque et celui de l’opérateur ne recouvrent donc pas toujours la même étape.
Les jours ouvrables comptent également. Une opération lancée avant une période non ouvrée peut suivre un calendrier différent de celui d’un transfert initié pendant les jours de traitement bancaire. La date à laquelle la banque exécute le virement, son heure limite de traitement et la réception effective par le bénéficiaire influent sur le parcours des fonds. Un délai exprimé en jours ouvrables ne doit pas être lu comme une durée continue incluant nécessairement les jours où les banques ne traitent pas les opérations.
Le virement SEPA instantané constitue une autre voie lorsque les banques concernées le proposent. Il permet un transfert en quelques secondes, à toute heure, y compris en dehors des horaires bancaires classiques. Son adoption s’étend à un nombre croissant de banques, mais cette disponibilité n’est pas universelle : la banque émettrice et celle du bénéficiaire doivent pouvoir traiter ce type d’opération. Par ailleurs, la rapidité du transfert bancaire ne suffit pas à établir que le casino créditera immédiatement le compte joueur. Le délai de rapprochement et de mise à jour du solde relève d’une étape distincte.
Un dépôt international peut suivre un calendrier plus long. Pour un virement hors de la zone SEPA, ou lorsque la devise n’est pas l’euro, un délai de trois à cinq jours est indiqué. Le transfert peut passer par SWIFT et transiter par des banques intermédiaires, ce qui ajoute des étapes entre l’envoi et la réception. Les délais annoncés pour un transfert international ne sont donc pas directement comparables à ceux d’un virement SEPA standard ou instantané. La devise, les établissements impliqués et le circuit utilisé peuvent modifier la durée effective.
Les informations publiées par des sites spécialisés dans les paiements de casino décrivent souvent les dépôts par virement comme instantanés ou traités en un jour ouvrable. Cette indication doit être comprise comme une estimation de fonctionnement, et non comme un engagement applicable à chaque opération. Elle peut correspondre à une méthode de transfert rapide ou à une mise à jour effectuée sans délai notable après réception. Pour interpréter un retard, la distinction utile reste celle entre l’exécution bancaire, la réception des fonds et leur attribution au compte joueur.
Retraits : traitement de la demande et transit bancaire
Un retrait par virement comporte au moins deux phases. Le casino examine et traite la demande, puis la banque effectue le transfert vers le compte indiqué. Des évaluations publiées par des revues spécialisées du secteur situent le traitement par l’opérateur entre vingt-quatre et quarante-huit heures, auquel s’ajouteraient un à trois jours ouvrables de transit bancaire SEPA. Il s’agit d’estimations rapportées, non d’un délai garanti : les règles propres à l’opérateur et la situation du compte peuvent allonger le parcours.
Section element
Le délai total d'un retrait dépend à la fois du traitement de la demande par l'opérateur (souvent 24 à 48 heures) et du transit bancaire SEPA (généralement 1 à 3 jours ouvrables).
La durée totale ne se calcule donc pas uniquement à partir de la vitesse du réseau bancaire. Un virement SEPA peut être exécuté rapidement une fois émis, alors que la demande reste en attente de traitement au préalable. À l’inverse, une demande validée par le casino ne signifie pas que les fonds apparaîtront immédiatement sur le relevé bancaire. Les notifications de statut peuvent signaler des étapes différentes : demande reçue, demande approuvée ou paiement transmis à la banque.
Les retraits vers un compte bancaire peuvent également être soumis à des vérifications préalables. Des revues spécialisées indiquent que la majorité des casinos demandent une vérification d’identité avant le premier retrait des gains. Cette démarche vise à associer le compte joueur à une identité vérifiée ; elle peut donc intervenir avant que l’opérateur ne transmette l’ordre de paiement. Le temps nécessaire dépend du contrôle et des justificatifs demandés. Il ne doit pas être confondu avec le délai du transfert bancaire lui-même.
Une autre condition rapportée pour les retraits est que le dépôt ait été joué au moins une fois avant qu’une demande de retrait soit acceptée. Cette exigence concerne les règles de traitement du compte de jeu, non le fonctionnement de SEPA. Elle peut donc retarder la demande même si les fonds déposés sont déjà visibles dans le solde. Les conditions applicables doivent être distinguées du délai technique de paiement : la première détermine quand une demande peut être présentée, la seconde combien de temps le transfert prend après son émission.
Retour vers le moyen d’origine
Les politiques de paiement prévoient généralement que le retrait revienne vers le moyen utilisé pour alimenter le compte. Des analyses spécialisées indiquent que, chez la plupart des opérateurs examinés, la somme correspondant au dépôt est d’abord remboursée sur le moyen d’origine, tandis qu’un virement bancaire peut servir au versement du solde des gains. Cette organisation peut entraîner plusieurs étapes ou moyens de paiement pour une même demande globale.
La règle du retour vers la méthode de dépôt est également présentée comme une condition du retrait : celui-ci doit être effectué avec la même méthode que celle utilisée pour déposer. Dans la pratique, l’application de cette règle dépend des modalités définies par l’opérateur et de la nature des sommes à restituer. Une politique de remboursement prioritaire vers la source initiale peut expliquer qu’un virement ne soit pas utilisé pour l’intégralité d’un retrait, même si un compte bancaire a été renseigné.
Ces règles ont une conséquence sur la lecture des délais. Un remboursement vers le moyen initial et un paiement du solde par virement peuvent être traités séparément ; leurs dates de traitement et de réception ne sont alors pas nécessairement identiques. Le délai annoncé pour un retrait bancaire ne doit donc pas être appliqué automatiquement à une somme retournée par une autre méthode. Les conditions de l’opérateur déterminent le circuit retenu avant même que le transit bancaire ne commence.
Enfin, un délai dépassé ne permet pas, à lui seul, de savoir à quelle étape se trouve une opération. Le transfert peut être en cours dans le réseau bancaire, la demande peut encore être en traitement chez l’opérateur ou une vérification peut être nécessaire. Les catégories de statut et les délais affichés doivent être interprétés séparément, sans assimiler la rapidité d’un virement SEPA instantané à une validation immédiate du retrait.
Section element
Points clés sur les retraits
- Le remboursement s'effectue prioritairement vers le moyen de dépôt initial
- Une vérification d'identité est généralement requise avant le premier retrait
- Les fonds doivent souvent être joués au moins une fois avant d'être retirables
- Le délai final combine le traitement interne et le transit bancaire
Montants, frais et portée des virements
Le virement bancaire se distingue surtout par la capacité à transférer des sommes plus importantes que celles que permettent certaines cartes bancaires ou les coupons prépayés. Cette caractéristique ne signifie pas que chaque casino en ligne avec virement bancaire accepte des dépôts élevés : le plafond applicable dépend des conditions fixées par l’opérateur et peut aussi être limité par la banque. La somme effectivement transférable est donc déterminée par plusieurs règles distinctes, qu’il convient de ne pas confondre.
Le montant minimal constitue une autre limite possible. Une revue spécialisée consacrée aux moyens de paiement indique que le seuil demandé pour un dépôt par virement peut dépasser celui associé aux portefeuilles électroniques. Ce constat ponctuel ne permet pas d’en faire une règle générale du marché : les minima varient selon les plateformes et peuvent être modifiés. Il ne suffit donc pas de savoir qu’un opérateur accepte les virements ; il faut aussi vérifier le seuil indiqué dans ses conditions financières, lorsqu’un service de ce type est proposé.
Les plafonds maximaux sont tout aussi spécifiques. Des évaluations spécialisées rapportent, pour les opérateurs qu’elles examinent, des limites de virement de 15 000 € chez Betnjet et de 12 000 € chez RTbet. Ces montants décrivent des conditions attribuées à ces opérateurs par ces évaluations, et non une limite commune aux casinos en ligne. Ils ne renseignent pas non plus sur les règles appliquées par la banque émettrice, qui peut fixer ses propres plafonds. Une limite affichée par un prestataire ne garantit donc pas qu’un transfert de même montant sera accepté par l’établissement bancaire.
Distinguer les frais de l’opérateur et ceux de la banque
L’expression « dépôt gratuit » peut désigner l’absence de frais facturés par le site pour créditer un compte joueur. Cela ne signifie toutefois pas que toute la chaîne de paiement est nécessairement sans coût : la banque qui exécute le virement peut appliquer sa propre tarification, indépendante de celle du site.
Les frais bancaires ne sont pas uniformes. Une revue spécialisée des paiements dans les casinos relève des montants allant de 0 à 5 € par opération, selon l’établissement bancaire. Cette fourchette doit être comprise comme une indication issue de cette revue, et non comme un tarif garanti ou une grille applicable à toutes les banques. Le coût réel dépend des conditions du compte bancaire et de la nature du transfert. L’absence de commission facturée par l’opérateur ne permet donc pas, à elle seule, de conclure à un coût total nul.
Les évaluations de plateformes peuvent également afficher des virements sans frais pour les opérateurs inclus dans leur classement. Une comparaison spécialisée décrit ainsi des conditions à 0 % sur les virements pour les casinos qu’elle recense. Cette indication porte sur les frais présentés pour ces services et ne doit pas être généralisée à l’ensemble des sites, ni assimilée automatiquement aux frais prélevés par une banque. La distinction est importante : un tarif annoncé par un opérateur ou rapporté dans une comparaison ne détermine pas la tarification du compte bancaire utilisé.
Pour apprécier le coût, il faut donc séparer les postes concernés : frais éventuellement facturés par le site, frais d’exécution bancaires et coûts susceptibles d’apparaître lors d’une conversion de devise. Un montant affiché comme crédité sur un compte ne suffit pas toujours à connaître la somme finalement débitée ou reçue. Les conditions bancaires et celles du prestataire doivent être considérées séparément, sans supposer que l’une annule l’autre.
Frais de l'opérateur
Certains sites proposent des dépôts gratuits sans commission de leur part pour créditer le compte.
Frais bancaires
Les banques peuvent appliquer leur propre tarification, variant généralement de 0 à 5 € par opération.
Frais de change
Des coûts supplémentaires peuvent s'appliquer lors d'un virement vers un casino hors zone euro.
Devise et portée géographique
La devise du compte destinataire peut modifier le coût final. Une revue spécialisée signale qu’un paiement destiné à un casino établi hors de la zone euro peut occasionner des frais de change. Cette possibilité dépend notamment de la devise dans laquelle le virement est effectué et des conditions appliquées par les intervenants bancaires ; elle ne constitue pas un montant fixe que l’on pourrait déduire de la somme transférée.
Lorsque l’opération implique une conversion, le montant débité et le montant reçu peuvent différer de la somme initialement prévue. Il est donc nécessaire de distinguer la valeur du dépôt de son coût complet. Les frais de change ne sont pas les mêmes que les frais de virement : ils relèvent de la conversion monétaire et peuvent s’ajouter aux coûts associés à l’exécution du paiement.
Cette question se pose surtout lorsque le destinataire se trouve hors de la zone euro ou demande un paiement dans une autre devise. Pour un transfert en euros, il n’y a pas de conversion à effectuer entre deux devises, mais les frais bancaires éventuels restent liés aux conditions du compte et du transfert. La localisation du destinataire et la devise demandée sont ainsi des éléments financiers distincts, même si les deux peuvent influer sur la somme finale.
Comparer les moyens sans réduire le choix à un tarif
En matière de montants, le virement peut permettre des transferts supérieurs à ceux des cartes bancaires et des coupons prépayés. Cette différence de capacité n’indique pas, en elle-même, que le virement soit plus avantageux dans toutes les situations. Les cartes, les portefeuilles électroniques et les solutions prépayées répondent à des conditions propres, tandis que le virement reste tributaire des plafonds de la banque et du prestataire. Le montant accepté par l’un ne préjuge donc pas de celui autorisé par l’autre.
Le minimum demandé mérite aussi d’être comparé avec prudence. La possibilité qu’un seuil de dépôt par virement soit supérieur à celui d’un portefeuille électronique est mentionnée dans une revue spécialisée, mais elle ne permet pas de déduire les seuils de chaque opérateur. La comparaison doit porter sur les conditions effectivement présentées pour le service concerné plutôt que sur une hiérarchie générale entre méthodes. De même, un plafond élevé n’est pas nécessairement pertinent pour un dépôt d’un montant inférieur, et ne renseigne pas sur les frais bancaires.
Enfin, les tarifs affichés dans les comparatifs peuvent se rapporter aux frais facturés par les opérateurs recensés plutôt qu’au coût total supporté par la personne qui effectue le transfert. Une mention de gratuité doit donc être interprétée dans son périmètre précis. Elle ne prouve ni que la banque n’appliquera aucun frais, ni qu’une conversion de devise sera sans coût. À l’inverse, les frais bancaires rapportés dans une revue ne signifient pas que l’opérateur facture lui-même le dépôt.
En France, cette analyse financière ne peut être dissociée du cadre légal : les jeux de casino en ligne, notamment les machines à sous, la roulette et le blackjack, ne sont pas autorisés. Les jeux en ligne pouvant être proposés légalement par des opérateurs agréés se limitent aux paris sportifs, aux paris hippiques et au poker. Une possibilité technique de transfert, un barème de frais ou une limite publiée ne constitue pas une autorisation d’exercer sur le marché français. Les données de tarification attribuées à des opérateurs de casino doivent ainsi être lues comme des conditions rapportées, et non comme une recommandation de paiement ou une preuve de légalité.
Section element
Attention Une possibilité technique de transfert ou un barème de frais ne constitue en aucun cas une autorisation légale d'exercer un casino en ligne sur le marché français.
Sécurité du paiement et limites à vérifier
Un virement bancaire ne rend pas légal le service auquel il est destiné. En France, les jeux de casino en ligne, notamment les machines à sous, la roulette et le blackjack, sont interdits. Le fait qu’un site affiche des coordonnées bancaires, accepte un transfert ou propose une interface en français ne constitue donc pas une autorisation d’exercer sur le territoire. La méthode de paiement et le statut juridique de l’opérateur sont deux questions distinctes.
Le cadre français permet en ligne certaines activités de jeux d’argent, telles que les paris sportifs, les paris hippiques et le poker, sous le contrôle de l’Autorité Nationale des Jeux (ANJ). Cette autorité ne délivre pas d’agrément pour les casinos en ligne proposant les jeux de casino concernés ici. Il n’existe donc pas de licence de l’ANJ qu’un tel opérateur pourrait présenter comme preuve de son autorisation à proposer des machines à sous ou des jeux de table en ligne en France.
Cette distinction est importante lorsqu’un site utilise des mentions telles que « agréé », « réglementé » ou « sécurisé ». Une autorisation délivrée par une autorité étrangère ne vaut pas agrément français et ne rend pas l’offre légale en France. La présence du logo d’une autorité, d’un certificat ou de conditions détaillées ne suffit pas non plus à démontrer qu’un service est autorisé à cibler les joueurs français. L’ANJ peut agir contre les sites qui proposent illégalement des jeux d’argent sur le territoire, mais une telle intervention ne transforme pas l’offre concernée en service légal.
Le contrôle bancaire ne vaut pas validation du site
Le fonctionnement d’un virement peut donner une impression de normalité : un établissement bancaire affiche un bénéficiaire, les fonds sont débités, puis l’opérateur indique qu’il les a reçus. Cela décrit le traitement d’une opération bancaire, et non l’évaluation juridique du site bénéficiaire. L’acceptation d’un paiement par une banque ne prouve ni que les jeux proposés sont autorisés en France, ni que les gains seront versés, ni que les données personnelles seront protégées.
Certaines banques se montrent réticentes à l’égard des transferts destinés à des sites de jeux. Des revues spécialisées font état de blocages de ce type, mais leur occurrence dépend des politiques des établissements et du traitement de chaque opération. Un refus ne permet pas, à lui seul, de conclure que le compte bancaire est défaillant ou que le virement a été mal renseigné. Il ne constitue pas davantage un motif pour contourner les contrôles de la banque en choisissant un libellé trompeur ou en dissimulant le bénéficiaire.
Un virement SEPA peut concerner des transferts en euros entre les pays de l’espace SEPA. Cette couverture géographique et le fonctionnement du réseau ne modifient toutefois pas les règles françaises sur les jeux en ligne. De même, les virements express proposés par certaines banques ou sociétés de paiement peuvent réduire le temps de transfert par rapport à un virement classique, mais la rapidité d’exécution n’apporte aucune garantie sur la légalité de la destination ou la fiabilité de l’opérateur. La nature bancaire du canal ne doit donc pas être confondue avec un contrôle de conformité du service de jeu.
Précisions sur les coordonnées bancaires
Les coordonnées incluent généralement un IBAN et un code SWIFT/BIC. Elles servent uniquement à diriger le paiement et ne constituent pas une preuve d'agrément ou de légalité du service.
Coordonnées et identité du bénéficiaire
Lorsqu’un opérateur transmet des coordonnées bancaires, celles-ci peuvent comprendre un IBAN et un code SWIFT/BIC. Ces informations indiquent où un paiement est dirigé ; elles ne constituent pas une preuve d’agrément. Si le nom du bénéficiaire, le pays de destination ou les informations de paiement varient selon les échanges avec le site, ces différences ne devraient pas être interprétées comme de simples formalités. Elles rendent plus difficile l’identification de la destination effective des fonds.
La prudence s’impose également lorsqu’un service demande des informations sensibles au nom d’une vérification bancaire. Les coordonnées nécessaires à un virement ne sont pas les identifiants de connexion à l’espace bancaire, ni les codes de validation utilisés pour autoriser une opération. La communication de ces éléments à un tiers pourrait permettre un accès ou une validation non souhaités. Un paiement ne devrait pas être autorisé sur la seule base d’un message reçu par courrier électronique ou d’une page qui imite l’apparence d’un établissement bancaire.
Les règles applicables aux comptes de paiement doivent aussi être distinguées des pratiques d’un site. Un dépôt effectué depuis un compte appartenant à un tiers est interdit : le compte bancaire doit être au nom du titulaire du compte joueur. Cette exigence concerne l’identité de la personne qui finance le compte, mais elle ne rend pas licite une offre de casino en ligne interdite en France. Elle n’efface pas non plus le risque qu’un opérateur illégal refuse ensuite de reconnaître un paiement ou de traiter une demande de retrait.
Risques en cas de litige
L’offre illégale de jeux en ligne ne garantit pas la fiabilité des opérations. Des sommes peuvent être transférées sans que le joueur dispose, pour autant, des mêmes protections et voies de recours que dans une activité autorisée. Les risques incluent notamment le non-paiement des gains et l’utilisation indue de données personnelles. En cas de différend avec une plateforme offshore, les autorités françaises ne peuvent pas offrir aux joueurs le même recours que dans un litige portant sur un service autorisé en France.
La prudence ne se limite donc pas à vérifier qu’un virement a été exécuté. Les pièces relatives au paiement peuvent établir qu’une somme a quitté un compte, mais elles ne suffisent pas à démontrer qu’un opérateur respecte la réglementation française ou qu’il honorera ses obligations. De même, une inscription possible depuis la France, une assistance en français ou l’accès à un espace joueur ne prouvent pas que l’offre est autorisée.
Dans le cadre français, la vérification pertinente porte d’abord sur la nature du jeu proposé et sur l’autorisation correspondante. Un site qui propose des jeux de casino en ligne ne devient pas légal parce qu’il mentionne une autorité étrangère ou qu’il accepte un virement bancaire. Les consignes invitant à rechercher une licence de casino délivrée par l’ANJ seraient trompeuses : l’ANJ encadre les catégories de jeux autorisées en ligne, mais pas les jeux de casino tels que les machines à sous, la roulette ou le blackjack.
Ces précautions doivent être distinguées des contrôles ordinaires de paiement. Pour un retrait par virement, l’opérateur peut demander le numéro du compte bancaire destinataire ; une vérification d’identité peut aussi intervenir avant le traitement d’une demande. Ces procédures ne constituent pas, en elles-mêmes, un indice de légalité. Leur existence ne garantit pas davantage que les fonds seront versés. Un site non agréé demeure illégal même s’il applique des vérifications d’identité ou affiche un processus de retrait structuré.
En France, les jeux d’argent sont interdits aux mineurs. Les opérateurs autorisés doivent également prévenir le jeu excessif ou pathologique et informer sur la possibilité de s’auto-interdire. Ces obligations s’inscrivent dans le cadre des activités légalement proposées ; elles ne peuvent pas être présumées respectées par un casino en ligne qui opère sans autorisation en France. Les mesures de protection affichées sur un site ne compensent donc pas l’absence de cadre légal applicable.
Le virement bancaire peut être un moyen de paiement techniquement fonctionnel, mais il ne certifie ni le statut du bénéficiaire ni la sécurité de l’offre. Dans le contexte français, la limite essentielle est réglementaire : les casinos en ligne sont interdits, et l’usage d’un moyen de paiement disponible ne change pas cette situation. 18+ | Jouez de manière responsable.
Section element
Y a-t-il des frais pour les virements bancaires sur un casino en ligne ?
Les dépôts par virement sont généralement gratuits côté casino. Votre banque peut toutefois facturer le transfert, avec des frais allant de 0 à 5 €.
Comment faire un dépôt par virement bancaire ?
Sélectionnez le virement dans la section des dépôts, puis utilisez les coordonnées bancaires et la référence fournies par le casino. Inscrivez cette référence dans le motif du virement et effectuez le transfert depuis un compte à votre nom.
Combien de temps faut-il pour qu’un virement bancaire soit traité ?
Un dépôt par virement est généralement instantané ou traité en un jour ouvrable. Un virement SEPA standard prend habituellement un à deux jours ouvrables, tandis qu’un transfert international peut prendre trois à cinq jours.
Quels sont les avantages des virements bancaires par rapport aux autres méthodes ?
Ils permettent généralement de transférer des montants plus élevés qu’avec une carte bancaire ou un coupon prépayé. Dans la zone SEPA, les transferts en euros sont rapides et peu coûteux ; le virement instantané peut être effectué en quelques secondes, si la banque le propose.
Comment effectuer un retrait ?
Indiquez votre numéro de compte bancaire et utilisez la méthode de paiement requise par l’opérateur : la plupart remboursent d’abord sur le moyen d’origine la part correspondant au dépôt, puis versent le solde des gains par virement. Une vérification d’identité est généralement nécessaire, et le dépôt doit avoir été joué au moins une fois.
Combien de temps prend un retrait ?
Un retrait par virement comprend généralement 24 à 48 heures de traitement par le casino, puis un à trois jours ouvrables de transit bancaire SEPA.